Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für - Kontinuierlich
Top-Angebote
Produkte zum Begriff - Kontinuierlich:
-
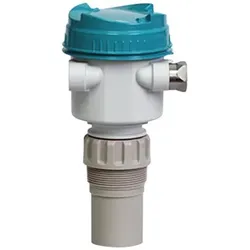
Siemens 7ML5201-0FA0 SITRANS LU150 Ultraschall- Füllstandmessumformer: kontinuierlich, berührungslos, Messbereich 5m (16.4ft).SITRANS LU150 Ultraschall- Füllstandmessumformer: kontinuierlich, berührungslos, Messbereich 5m (16.4ft). Füllstandüberwachung von Flüssigkeiten und Schlämmen. Grundlegende Füllstandmessung. Das Produkt befindet sich in der Auslaufphase, kann aber noch bestellt werden. Sie können es durch 7ML51 ersetzen.955,66 €*Versand: 9,01 €Sichere Weiterleitung zum Anbieter
-
Siemens 7ML1201-1EE00 The Probe Ultraschall- Füllstandmessumformer: kontinuierlich, berührungslos, Messbereich 5m (16.4ft). FüllstandüberwachungThe Probe Ultraschall- Füllstandmessumformer: kontinuierlich, berührungslos, Messbereich 5m (16.4ft). Füllstandüberwachung von Flüssigkeiten und Schlämmen. Mit 3-Leiter Relaisausgang. Das Produkt befindet sich in der Auslaufphase, kann aber noch bestellt werden. Sie können es durch 7ML51 ersetzen.1808,07 €*Versand: 10,72 €Sichere Weiterleitung zum Anbieter
-
Siemens 7ML5110-1DF07-4AF3 SITRANS Probe LU240 Ultraschall- Füllstandmessumformer: kontinuierlich, berührungslos, Messbereich 12m (40ft).SITRANS Probe LU240 Ultraschall- Füllstandmessumformer: kontinuierlich, berührungslos, Messbereich 12m (40ft). Überwachung von Füllstand, Volumen und Volumendurchfluss von Flüssigkeiten, Schlämmen und Schüttgütern. Mit bedienerfreundlichen Schnellstartassistenten und integrierter Datenaufzeichnung.1442,28 €*Versand: 9,98 €Sichere Weiterleitung zum Anbieter
-
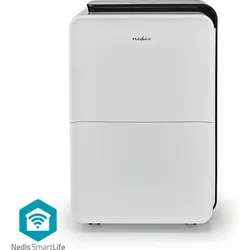
Nedis SmartLife Luftentfeuchter Wi-Fi 30 l/Tag Entfeuchtung / Kontinuierlich / Trockene wäsch, Luftentfeuchter, WeissDieser Nedis Smart Entfeuchter kann bis zu 30 Liter Feuchtigkeit pro Tag aus der Luft entziehen und ist somit eine effektive Lösung, um die Bildung von Schimmel, Feuchtigkeit und Mehltau in Ihrem Zuhause zu verhindern. Eine relative Luftfeuchtigkeit von 50-70 % wird für das tägliche Leben empfohlen, jedoch können bestimmte Bereiche wie Keller, Badezimmer oder schlecht isolierte Räume unterschiedliche Feuchtigkeitsniveaus aufweisen. Ausgestattet mit zwei Geschwindigkeitsstufen sorgt er für den perfekten Luftstrom in jeder Situation. Der Entfeuchter verfügt über vier verschiedene Modi, um alle Benutzerbedürfnisse zu erfüllen: - Entfeuchtung: Der einstellbare Hygrostaten hält den Raum auf einem voreingestellten Feuchtigkeitsniveau. - Dauerbetrieb: Der Entfeuchter arbeitet kontinuierlich mit niedriger Ventilatorgeschwindigkeit ohne Unterbrechung. - Wäsche trocknen: Er entfeuchtet weiterhin mit der höchsten Geschwindigkeit, um den Trocknungsprozess nasser Kleidung zu beschleunigen. - Belüftung: Der Entfeuchter fungiert als Ventilator und sorgt für eine angenehme Brise, ohne die Luft zu entfeuchten. Wenn der Wassertank voll ist, benachrichtigt der Entfeuchter Sie und pausiert den Entfeuchtungsprozess, bis der Tank geleert ist. Er kann auch dauerhaft über den mitgelieferten Ablaufschlauch entleert werden. Sie können den Timer so einstellen, dass der Entfeuchter nach einer bestimmten Zeit, die von 1 bis 24 Stunden reicht, automatisch abgeschaltet wird. Alle Einstellungen können einfach per Knopfdruck über das klare LED-Display an der Oberseite des Entfeuchters gesteuert werden. Der Feuchtigkeitsgrad ist leicht mit der Feuchtigkeitsanzeige sichtbar. Schliessen Sie den Nedis SmartLife Entfeuchter einfach an Ihr WLAN zu Hause an und steuern Sie ihn über die Nedis SmartLife App (verfügbar für iOS und Android) oder die Tasten am Entfeuchter selbst. Er unterstützt auch die Sprachsteuerung über Alexa und Google Assistant. Die App ermöglicht es Ihnen, den Timer zu programmieren, ein intelligentes Szenario einzustellen und die Temperatur- und Feuchtigkeitsgeschichte zu überwachen.282,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff - Kontinuierlich:
-
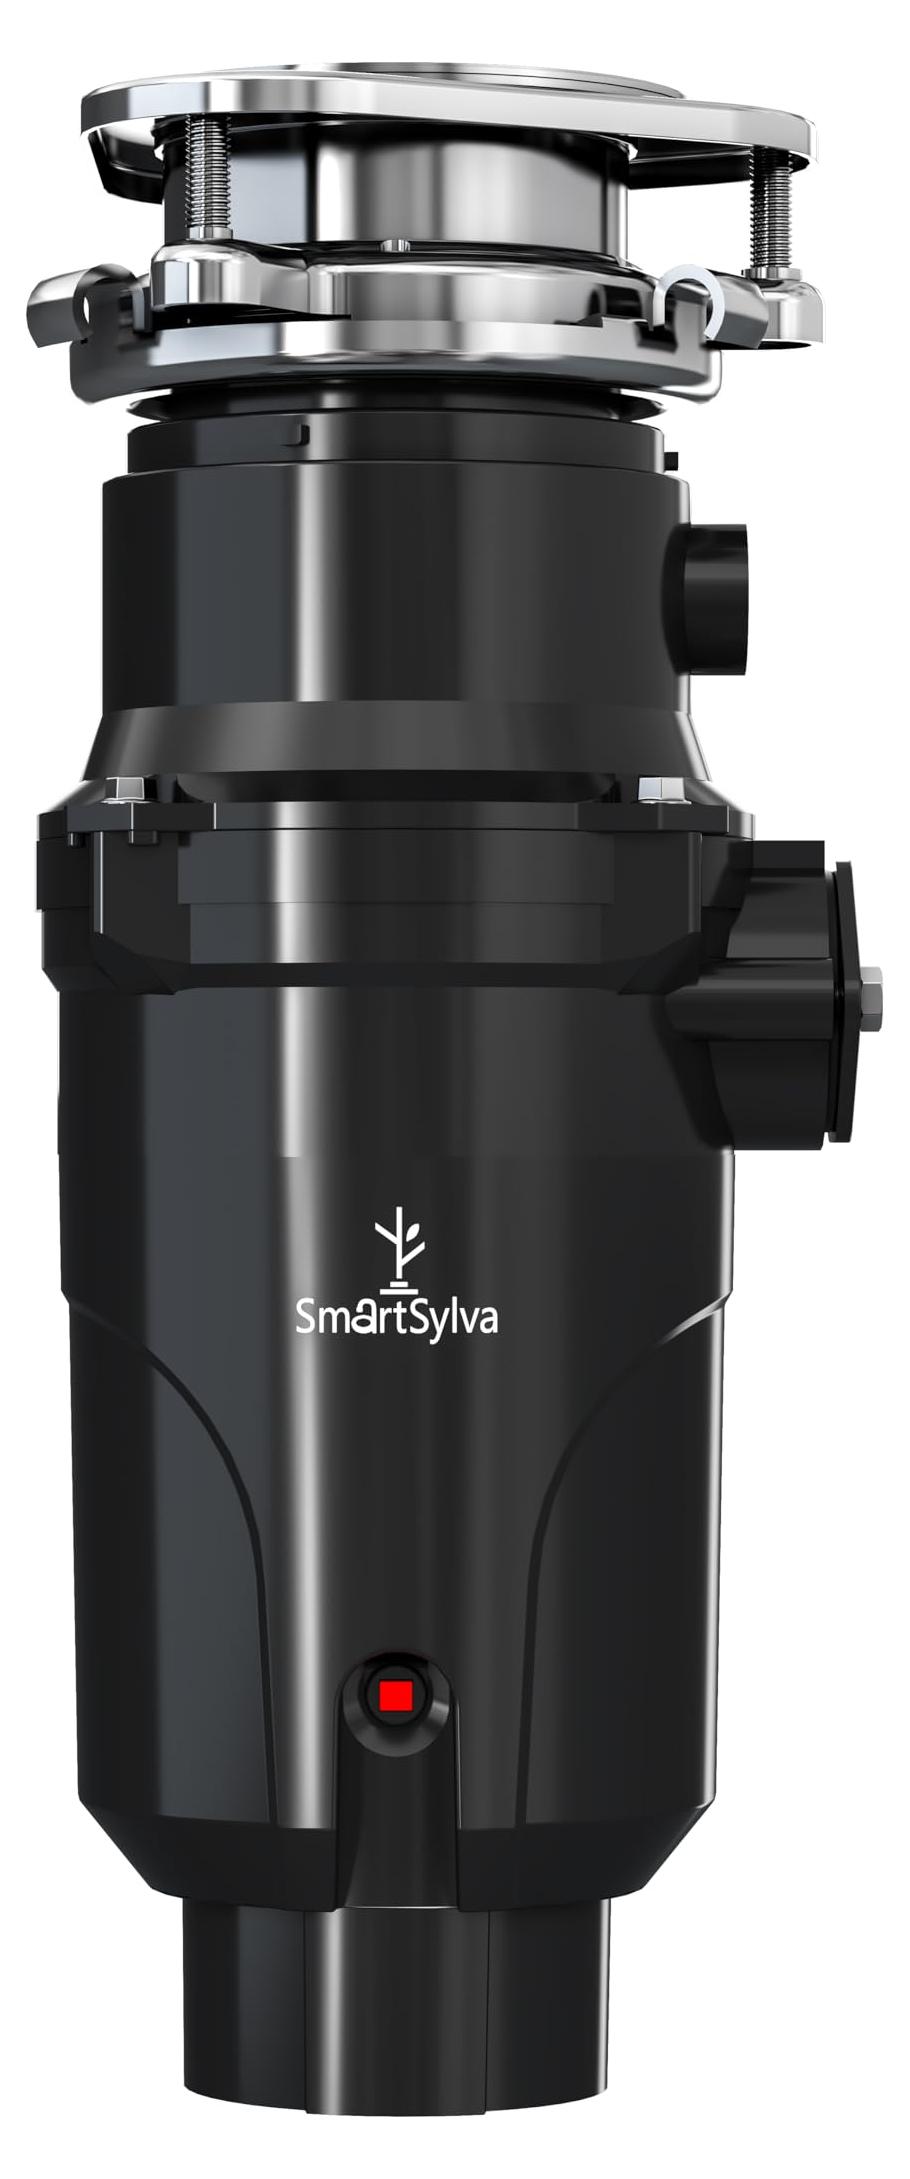
Vuilnishakmolen 1,1 l, 1/3 PK, Edelstahl-Mahlwerk, kontinuierlichDieser Vuilnishakmolen mit 1,1 l Fassungsvermögen und 1/3 PS ist für die kontinuierliche Zerkleinerung von Küchenabfällen konzipiert. Das Gerät wird mit einem Netzkabel betrieben und ist für den Einsatz in Ländern des Nahen Ostens mit britischem Stecker und 220 V Spannung ausgelegt.Leistungsstarkes Mahlen: Ausgestattet mit langlebigen Mahlwerken aus rostfreiem Stahl, die selbst hartnäckigste Speisereste mühelos zerkleinern.Einfache Installation: Passt in die meisten Standard-Spülbeckenöffnungen und ermöglicht eine problemlose Montage.Kontinuierliche Zufuhr: Ermöglicht die ununterbrochene Entsorgung von Küchenabfällen ohne häufiges Anhalten.Leiser Betrieb: Fortschrittliche Schalldämmtechnologie sorgt für minimale Geräusche während des Betriebs.Reinigungsfreundlich: Wichtige Komponenten können zur gründlichen Reinigung und Wartung einfach entfernt werden.313,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens 7ML5202-0FA0 SITRANS LU180 Ultraschall- Füllstandmessumformer: kontinuierlich, berührungslos, Messbereich 5m (16.4ft).SITRANS LU180 Ultraschall- Füllstandmessumformer: kontinuierlich, berührungslos, Messbereich 5m (16.4ft). Füllstandüberwachung von Flüssigkeiten und Schlämmen. Grundlegende Füllstandmessung für eigensichere Anwendungen. Das Produkt befindet sich in der Auslaufphase, kann aber noch bestellt werden. Sie können es durch 7ML51 ersetzen.1435,69 €*Versand: 9,97 €Sichere Weiterleitung zum Anbieter
-
Siemens 7ML5201-0FA0 SITRANS LU150 Ultraschall- Füllstandmessumformer: kontinuierlich, berührungslos, Messbereich 5m (16.4ft).SITRANS LU150 Ultraschall- Füllstandmessumformer: kontinuierlich, berührungslos, Messbereich 5m (16.4ft). Füllstandüberwachung von Flüssigkeiten und Schlämmen. Grundlegende Füllstandmessung. Das Produkt befindet sich in der Auslaufphase, kann aber noch bestellt werden. Sie können es durch 7ML51 ersetzen.955,66 €*Versand: 9,01 €Sichere Weiterleitung zum Anbieter
-
Siemens 7ML1201-1EE00 The Probe Ultraschall- Füllstandmessumformer: kontinuierlich, berührungslos, Messbereich 5m (16.4ft). FüllstandüberwachungThe Probe Ultraschall- Füllstandmessumformer: kontinuierlich, berührungslos, Messbereich 5m (16.4ft). Füllstandüberwachung von Flüssigkeiten und Schlämmen. Mit 3-Leiter Relaisausgang. Das Produkt befindet sich in der Auslaufphase, kann aber noch bestellt werden. Sie können es durch 7ML51 ersetzen.1808,07 €*Versand: 10,72 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für - Kontinuierlich
-
Siemens 7ML5110-1DF07-4AF3 SITRANS Probe LU240 Ultraschall- Füllstandmessumformer: kontinuierlich, berührungslos, Messbereich 12m (40ft).SITRANS Probe LU240 Ultraschall- Füllstandmessumformer: kontinuierlich, berührungslos, Messbereich 12m (40ft). Überwachung von Füllstand, Volumen und Volumendurchfluss von Flüssigkeiten, Schlämmen und Schüttgütern. Mit bedienerfreundlichen Schnellstartassistenten und integrierter Datenaufzeichnung.1442,28 €*Versand: 9,98 €Sichere Weiterleitung zum Anbieter
-
Nedis SmartLife Luftentfeuchter Wi-Fi 30 l/Tag Entfeuchtung / Kontinuierlich / Trockene wäsch, Luftentfeuchter, WeissDieser Nedis Smart Entfeuchter kann bis zu 30 Liter Feuchtigkeit pro Tag aus der Luft entziehen und ist somit eine effektive Lösung, um die Bildung von Schimmel, Feuchtigkeit und Mehltau in Ihrem Zuhause zu verhindern. Eine relative Luftfeuchtigkeit von 50-70 % wird für das tägliche Leben empfohlen, jedoch können bestimmte Bereiche wie Keller, Badezimmer oder schlecht isolierte Räume unterschiedliche Feuchtigkeitsniveaus aufweisen. Ausgestattet mit zwei Geschwindigkeitsstufen sorgt er für den perfekten Luftstrom in jeder Situation. Der Entfeuchter verfügt über vier verschiedene Modi, um alle Benutzerbedürfnisse zu erfüllen: - Entfeuchtung: Der einstellbare Hygrostaten hält den Raum auf einem voreingestellten Feuchtigkeitsniveau. - Dauerbetrieb: Der Entfeuchter arbeitet kontinuierlich mit niedriger Ventilatorgeschwindigkeit ohne Unterbrechung. - Wäsche trocknen: Er entfeuchtet weiterhin mit der höchsten Geschwindigkeit, um den Trocknungsprozess nasser Kleidung zu beschleunigen. - Belüftung: Der Entfeuchter fungiert als Ventilator und sorgt für eine angenehme Brise, ohne die Luft zu entfeuchten. Wenn der Wassertank voll ist, benachrichtigt der Entfeuchter Sie und pausiert den Entfeuchtungsprozess, bis der Tank geleert ist. Er kann auch dauerhaft über den mitgelieferten Ablaufschlauch entleert werden. Sie können den Timer so einstellen, dass der Entfeuchter nach einer bestimmten Zeit, die von 1 bis 24 Stunden reicht, automatisch abgeschaltet wird. Alle Einstellungen können einfach per Knopfdruck über das klare LED-Display an der Oberseite des Entfeuchters gesteuert werden. Der Feuchtigkeitsgrad ist leicht mit der Feuchtigkeitsanzeige sichtbar. Schliessen Sie den Nedis SmartLife Entfeuchter einfach an Ihr WLAN zu Hause an und steuern Sie ihn über die Nedis SmartLife App (verfügbar für iOS und Android) oder die Tasten am Entfeuchter selbst. Er unterstützt auch die Sprachsteuerung über Alexa und Google Assistant. Die App ermöglicht es Ihnen, den Timer zu programmieren, ein intelligentes Szenario einzustellen und die Temperatur- und Feuchtigkeitsgeschichte zu überwachen.282,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.